
房屋市場放緩正考驗住房可負擔性。對投資者而言,一個更長遠的問題是:未來住房需求將在哪些市場轉化為對可開發土地的需求?
負面新聞容易令人將房屋市場的階段性放緩與整體美國經濟前景直接掛鈎。較高的借貸成本,加上買家態度趨於審慎,確實是值得關注的市場因素。然而,對投資者而言,除了短期市場消息,更值得留意的是長期資本的部署方向,尤其是在市場承壓期間,仍有大量資金持續流入多項實體業務。
由「股神」巴菲特 (Warren Buffett) 長期掌舵,全球最成功的投資旗艦與多元化企業集團之一的 Berkshire Hathaway 近期在住房領域的投資動向,正好提供了一個值得關注的市場視角。從2026年第二、第三季至10月初,Berkshire 透過全國及地區性收購,以及投資上市住宅建築商,逐步擴大其在住房市場的布局。
不同範疇承受不同壓力的整體經濟
美國實質本地生產總值於本年度第三季估計按年率增長3.4%,高於第二季的2.2%。與此同時,9月非農就業人數僅增加29,000人,失業率為4.2%。1,2 這些數據反映經濟持續擴張,但就業市場的招聘活動則偏弱。各行業的經濟狀況不盡相同,整體的投資環境遠比單一新聞標題所呈現的要複雜得多。
持續投入資本的動向
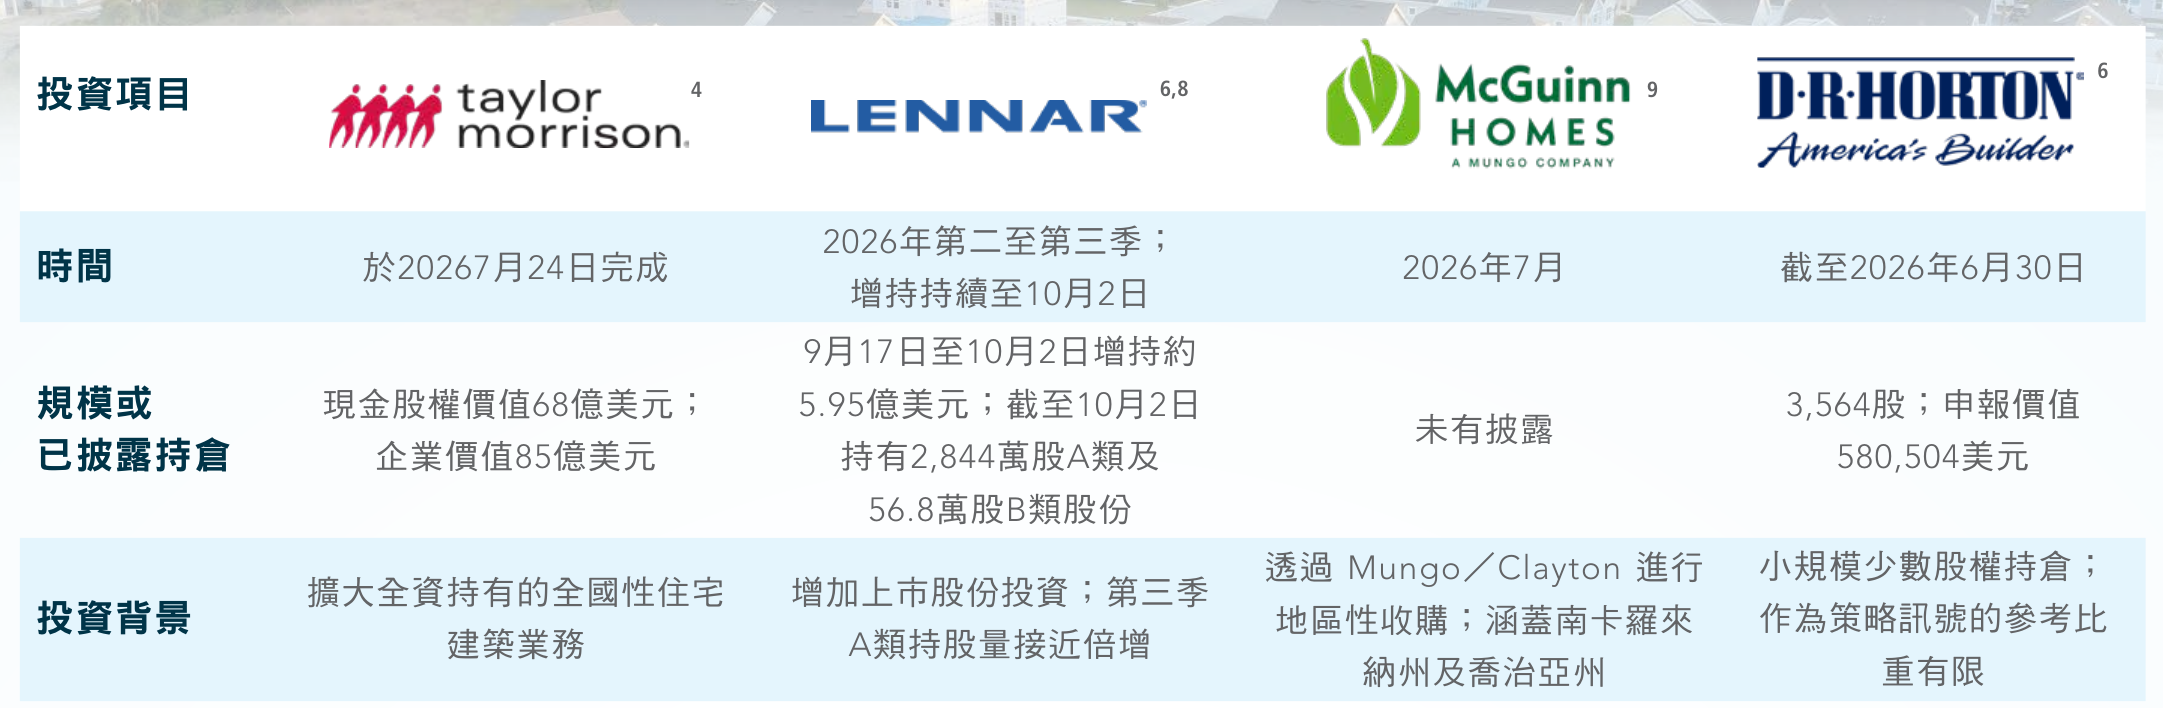
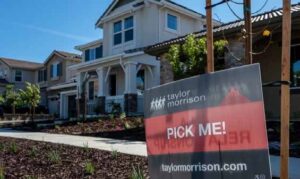
Berkshire 於2026年7月24日完成收購 Taylor Morrison(全美第6大建築商)3,以現金支付約68億美元的股權價值,企業價值總額約為85億美元。4 該交易擴大 Berkshire 全資持有的住宅建築業務。就本文討論而言,其重要性在於 Berkshire 在市場環境具挑戰性的時期,仍投入具規模的資本。
而全美第2大建築商 Lennar3 則反映了另一種資本投入方式。根據 Berkshire 的持倉報告顯示,截至9月30日持有2,603萬股A類股份,接近6月所持1,311萬股的兩倍。6,7 隨後的進一步增持,令其截至10月2日的A類持股量增加至2,844萬股,同時持有約568,000股B類股份。按已披露的股份數量與價格計算,9月17日至10月2日期間的增持總額大約為5.95億美元。8
同時,地區性擴張亦持續進行。7月份,McGuinn Homes 加入 Berkshire 旗下 Clayton 集團的 Mungo Homes,進一步拓展其在南卡羅來納州及喬治亞州的業務版圖。雖然該交易的財務條款未有對外披露9,但相對於大型的全國性收購及上市股份投資,這項交易完美體現了地緣層面的精準佈局。
Berkshire 截至6月底的披露資料亦列出持有3,564股 D.R. Horton(全美第1大建築商)3 的股份,申報價值約為580,504美元。6 儘管它同樣應被納入整體市場分析之中,但作為評估投資信心的參考比重,其重要性遠低於其他主要交易。
對投資者的啟示
綜合來看,這些行動涵蓋企業收購、地區性業務擴張及上市公司股權投資,反映 Berkshire 在行業面對短期壓力之際,仍透過不同方式持續布局住房市場。不過,這並不代表市場復甦已有明確時間表,亦不意味所有住房相關投資均具吸引力。
正如 Berkshire 行政總裁 Greg Abel 在形容 Taylor Morrison 協議時指出:「這些收購反映我們對住房領域的長期承諾」。5
此番表態為相關的投資活動提供了清晰的宏觀背景。住宅建設本質上涉及多年的規劃、開發與交付流程;亦須同時具備長遠投資期限的資本,能夠跨越整個經濟週期去審視企業的長遠內在價值,當然,過程中依然需要兼顧住房可負擔性、融資成本及執行風險等現實考量。
相關影響延伸至土地市場
住宅建築商要持續擴展業務,穩定的土地及地塊供應不可或缺,而大型建築商亦愈來愈依賴第三方提供相關資源。截至2026年8月31日,Lennar 持有的住宅用地僅佔約2%,其餘98%則透過與第三方及合資企業訂立的收購權合約控制。10 截至2026財政年度末,D.R. Horton 共掌握約571,000個地塊,其中23%由公司持有,77%透過購買合約控制;2026財政年度交付的住宅中,68%位於由 Forestar 或其他第三方開發的地塊,高於一年前的65%。隨着大型投資者持續向住宅建築商投入資金,為建築商提供地塊的土地開發商及投資者,同樣是房地產價值鏈中的重要一環。11
對投資者而言,Berkshire 近期的活動帶來一項重要啟示:投資者應以更審慎、深入的視角去檢視整條住房價值鏈。土地需求取決於本地住房需要,以及住宅建築商能否以具盈利能力的方式交付住宅;而銷售放緩可能延遲土地收購,並延長持有期。投資理據應建基於合適土地、可持續的買家需求及具執行能力的住宅建築商能否在同一市場匯聚。近期的資本動向為投資者提供了極具價值的市場視角,但每項投資仍須就價格、結構及風險作獨立詳細評估。
資料來源
1 美國經濟分析局(BEA)— 2026年第三季國內生產總值初步估算,於2026年10月29日發布。https://www.bea.gov/news/2026/gdp-advance-estimate-3rd-quarter-2026
2 美國勞工統計局(BLS)— 2026年9月就業情況,於2026年10月2日發布。https://www.bls.gov/news.release/archives/empsit_10022026.htm
3 Builderonline — 2026 The Top 100,於2026年4月24日發布。https://www.builderonline.com/builder-100/builder-100-list/2026/
4 Berkshire Hathaway 及 Taylor Morrison — 收購完成公告,2026年7月24日。https://www.berkshirehathaway.com/news/jul2426.pdf
5 Berkshire Hathaway 及 Taylor Morrison — 收購協議公告,2026年5月31日。https://www.berkshirehathaway.com/news/may3126.pdf
6 Berkshire Hathaway — 截至2026年6月30日的 Form 13F 資料表,於8月14日提交。Lennar A類股份:745,392+12,366,349=13,111,741股;D.R. Horton:3,564股,申報價值580,504美元。https://www.sec.gov/Archives/edgar/data/1067983/000119312526352200/xslForm13F_X02/56757.xml
7 Berkshire Hathaway — 截至2026年9月30日的 Schedule 13G/A,於10月7日提交。A類股份:26,034,436股;申報類別持股比例:12.5%。應採用 Berkshire 封面頁數據;各申報人士的持股有所重疊,不應相加。https://www.sec.gov/Archives/edgar/data/1067983/000119312526417254/0001193125-26-417254.txt Lennar 持股增長計算:26,034,436÷13,111,741−1=98.6%。此計算按相同基準比較 A 類股份,並未採用所提供的94%增長數字。
8 Berkshire Hathaway — 四份涵蓋2026年9月17日至10月2日的 SEC Form 4 文件。購入金額按所增持股份乘以已申報加權平均價格計算,不包括費用;對外公布數字約為5.95億美元。文件一、文件二、文件三、文件四
9 Whelan Advisory — Clayton Properties Group Acquires McGuinn Homes,2026年7月6日。https://www.whelanadvisoryllc.com/deal-announcements/clayton-properties-group-acquires-mcguinn-homes
10 Lennar — Preliminary Prospectus Supplement,於2026年4月10日發布。https://www.sec.gov/Archives/edgar/data/920760/000119312526419825/d184105d424b2.htm
11 Businesswire — D.R. Horton, Inc. 及其附屬公司綜合資產負債表(經審計)。https://www.businesswire.com/news/home/20261028498589/en/D.R.-Horton-Inc.-Americas-Builder-Reports-Fourth-Quarter-and-Fiscal-2026-Earnings-and-Increases-Quarterly-Dividend-to-$0.50-Per-Share
聲明
本文件所含資訊僅供參考,不應被視為投資、財務、法律或稅務建議。儘管我們已盡一切努力確保內容的準確性,但對其完整性或可靠性不作任何陳述或保證。讀者在做出任何投資或商業決策前,應自行研究或諮詢合格的專業人士。和頓及其業務代表並未獲授權處理位於中國內地、香港、澳門、台灣、日本、韓國、阿聯酋、新加坡、馬來西亞、泰國、越南、印尼、印度、菲律賓及南非的房地產物業。